Niskie ceny jabłek przemysłowych co roku wywołują dyskusję o opłacalności produkcji i marżach przetwórni. Michał Kot, sadownik, który przeanalizował m.in. ceny koncentratu jabłkowego, handel zagraniczny i wyniki finansowe dużych firm przetwórczych, zwraca uwagę, że przyczyn problemu trzeba szukać szerzej. Jego zdaniem polscy producenci wciąż mają zbyt mały wpływ na to, co dzieje się z ich owocami po sprzedaży do skupu.
„Może największym problemem polskiego sadownictwa nie jest to, że jabłko przemysłowe kosztuje 50 groszy. Może problemem jest to, że od lat potrafimy produkować, ale nadal mamy zbyt mały wpływ na to, kto i ile zarabia na naszej produkcji” – napisał Michał Kot w swoim wpisie na Facebooku.
To punkt wyjścia do dyskusji o ekonomice gospodarstw, konkurencji międzynarodowej, kosztach zbioru oraz potrzebie rozwijania krajowego przetwórstwa.
Światowy rynek wyznacza granice cen
Z perspektywy sadownika sytuacja wydaje się prosta: są jabłka, są przetwórnie, a cena oferowana za kilogram owoców często nie pokrywa oczekiwań producenta. Rynek koncentratu jabłkowego działa jednak w skali międzynarodowej. Polskie zakłady konkurują z dostawcami surowca i koncentratu z innych krajów, a o opłacalności zakupu decydują również koszty produkcji, jakość, parametry technologiczne i transport.
Kot zwraca uwagę na rosnącą obecność chińskiego koncentratu na rynku unijnym. Według przytoczonych przez niego danych w 2025 r. Chiny dostarczyły do UE około 66 tys. ton koncentratu, wobec około 7 tys. ton w 2022 r.
W swoim wpisie podaje także, że w sezonie 2024/2025 Polska wyeksportowała około 176,6 tys. ton koncentratu jabłkowego, a import wyniósł około 50 tys. ton. Wśród wymienionych kierunków dostaw znalazły się Ukraina, Mołdawia, Chiny i Turcja.
„To, że w Polsce mamy mniej jabłek, wcale nie oznacza, że na świecie musi brakować koncentratu” – zauważa Kot.
Dla producentów oznacza to, że krajowe niedobory surowca nie muszą automatycznie prowadzić do wzrostu cen skupu. Znaczenie ma również dostępność koncentratu i surowca z zagranicy, a także sytuacja na rynkach odbiorców.
55 groszy za kilogram. Ile zostaje przetwórni?
W swoim wpisie Michał Kot przeprowadza uproszczoną kalkulację kosztu surowca przy produkcji koncentratu. Przyjmuje cenę koncentratu na poziomie 1600 euro za tonę i kurs euro wynoszący 4,30 zł. Daje to 6880 zł przychodu ze sprzedaży jednej tony koncentratu. Zakłada również, że do jej wyprodukowania potrzeba 6,5 tony jabłek.
Przy takich założeniach zestawienie wygląda następująco:
| Cena jabłek przemysłowych | Koszt jabłek na tonę koncentratu | Kwota pozostała po odjęciu kosztu surowca |
| 0,55 zł/kg | 3575 zł | 3305 zł |
| 0,65 zł/kg | 4225 zł | 2655 zł |
| 0,70 zł/kg | 4550 zł | 2330 zł |
| 0,80 zł/kg | 5200 zł | 1680 zł |
Autor podkreśla, że jego kalkulacja nie dowodzi, iż cena skupu powinna wynosić określoną kwotę. Ma raczej pokazać, jak wzrost cen surowca wpływa na ekonomię przetwórstwa.
Przy produkcji 50 tys. ton koncentratu podwyżka ceny jabłek o 10 groszy za kilogram oznacza dodatkowe 32,5 mln zł kosztów surowca, przy założonym przeliczniku 6,5 kg jabłek na kilogram koncentratu.
To pomaga zrozumieć, dlaczego zakłady zabiegają o jak najniższe ceny zakupów. Nie odpowiada jednak samo w sobie na pytanie, jaka cena jest uzasadniona ekonomicznie ani jaka część wartości wytworzonej w całym łańcuchu trafia do poszczególnych uczestników rynku.
Sadownik i przetwórnia nie mają takiej samej pozycji
Kot zwraca uwagę na nierównowagę pomiędzy dużymi przedsiębiorstwami przetwórczymi a tysiącami gospodarstw, które dostarczają im owoce.
Przetwórnia może porównywać oferty dostawców i planować zakupy w odniesieniu do zapotrzebowania produkcyjnego. Sadownik w okresie zbiorów ma znacznie mniej możliwości. Jabłka przemysłowe trudno przechowywać przez dłuższy czas w oczekiwaniu na lepszą cenę, a zbiór i transport generują kolejne koszty.
W praktyce producent często musi zdecydować, czy zaakceptować aktualną stawkę, czy ponieść koszty związane z dalszym przetrzymywaniem owoców i ryzykować, że cena nie wzrośnie.
Problem dotyczy nie tylko wysokości ceny, lecz także możliwości negocjowania warunków sprzedaży. Rozdrobniona podaż i duża koncentracja odbiorców mogą utrudniać producentom uzyskanie korzystniejszych warunków. Skala tego zjawiska wymaga jednak oceny na podstawie danych o strukturze rynku, a nie wyłącznie porównania liczby sadowników i przetwórni.
Czy każde jabłko przemysłowe warto zbierać?
Jednym z najbardziej praktycznych wątków wpisu jest pytanie o sens ekonomiczny zbioru jabłek przemysłowych w gospodarstwie nastawionym na produkcję deserową.
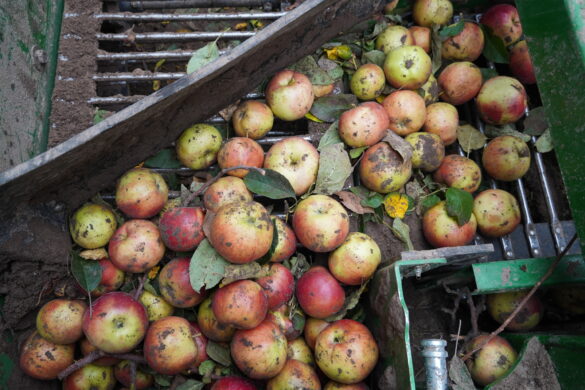
Kot przypomina, że owoce trafiające do przetwórstwa często stanowią produkt uboczny produkcji jabłek wysokiej jakości. Sadownik ponosi koszty prowadzenia sadu, ochrony, nawożenia i nawadniania, a następnie zbioru, transportu i niekiedy przechowywania. Jeśli znaczna część plonu nie spełnia wymagań rynku deserowego, może się okazać, że koszty poniesione na uzyskanie owoców wysokiej jakości nie przełożą się na odpowiedni przychód.
„Nie da się produkować przemysłu kosztami deseru i oczekiwać, że przetwórnia nam to wynagrodzi” – pisze sadownik.
To ważna uwaga z punktu widzenia rachunku ekonomicznego gospodarstwa. Jeśli jabłka były prowadzone, zbierane i przechowywane z myślą o sprzedaży deserowej, a ostatecznie trafiają do przetwórstwa, warto policzyć, ile kosztowała ich produkcja i jaki przychód rzeczywiście przyniosły.
Inaczej wygląda sytuacja gospodarstwa, które świadomie nastawia się na produkcję surowca dla przemysłu. W takim modelu podstawą opłacalności są m.in. wydajność z hektara, dobór odmian, mechanizacja i ograniczanie kosztów jednostkowych.
Kot podkreśla, że producenci specjalizujący się w jabłkach przemysłowych mają uzasadnione powody do niepokoju, gdy cena spada poniżej poziomu zapewniającego rentowność.
Pozostawić owoce w sadzie czy wywieźć je do skupu?
Autor stawia również pytanie, czy zbiór jabłek przemysłowych zawsze ma sens, gdy oferowana cena jest niska.
Przed podjęciem decyzji warto uwzględnić nie tylko cenę skupu, ale również koszt pracy, transportu i przygotowania owoców do sprzedaży. Istotne mogą być także koszty organizacji zbioru, zwłaszcza gdy wymaga on dodatkowych pracowników.
Kot zwraca ponadto uwagę na składniki pokarmowe wynoszone z sadu wraz ze zbiorem owoców. Jabłka zawierają m.in. potas, azot, fosfor, wapń i magnez. Pozostawienie części owoców w sadzie może umożliwić powrót części tych składników do gleby w procesie rozkładu materii organicznej.
Nie oznacza to jednak, że pozostawianie owoców jest zawsze korzystnym rozwiązaniem. Zalegające jabłka mogą sprzyjać rozwojowi niektórych chorób i szkodników, dlatego decyzję trzeba podejmować z uwzględnieniem sytuacji fitosanitarnej, gatunków i odmian uprawianych w gospodarstwie oraz warunków danego sezonu.
Najważniejszy wniosek jest prosty: przychód ze sprzedaży jabłek przemysłowych powinien być oceniany w zestawieniu z kosztami ich pozyskania. Nie każdy dodatkowy kilogram sprzedany do skupu musi oznaczać dodatkowy zysk.
Niska cena to także problem struktury gospodarstw
Wpis porusza również temat sadowników, dla których sad jest dodatkowym źródłem dochodu, a nie podstawą utrzymania rodziny.
Kot zauważa, że osoba mająca inne źródło zarobków może inaczej oceniać opłacalność sprzedaży jabłek niż producent, który musi z przychodów z gospodarstwa pokryć koszty pracy, kredytów, maszyn, nawozów i utrzymania rodziny.
Jeśli w kalkulacji pomija się koszt własnej pracy, amortyzację sprzętu czy nakłady poniesione w poprzednich latach, cena sprzedaży może wydawać się opłacalna, mimo że nie zapewnia pełnego pokrycia kosztów produkcji.
Nie oznacza to, że małe lub dodatkowe gospodarstwa z definicji działają nieefektywnie. Pokazuje natomiast, jak różne cele ekonomiczne producentów mogą wpływać na ich decyzje sprzedażowe i zachowanie rynku.
Dla profesjonalnych gospodarstw istotne jest więc regularne liczenie kosztów produkcji w przeliczeniu na kilogram owoców. Bez tego trudno ustalić, jaka cena rzeczywiście pozwala utrzymać rentowność i które elementy produkcji wymagają zmian.
Ile naprawdę zarabiają przetwórnie?
W dalszej części wpisu Michał Kot przywołuje wyniki finansowe trzech dużych firm działających w branży.
| Firma | Przychody | Zysk netto |
| Austria Juice Poland | ok. 537 mln zł | 16,6 mln zł |
| Döhler | ok. 1,4 mld zł | 32,7 mln zł |
| Rauch Polska | ok. 436 mln zł | 9,7 mln zł |
Według wyliczeń Kota zysk netto tych firm odpowiada około 2–3 proc. przychodów. Sam poziom zysku netto nie przesądza jednak o tym, czy cena skupu jest odpowiednia. Wynik finansowy zależy od całej działalności przedsiębiorstwa, a nie tylko od zakupu i przetwarzania jabłek.
Szczególną uwagę autor poświęca powiązaniom kapitałowym. Jak wskazuje, w sprawozdaniu Austria Juice Poland niemal cała wykazana sprzedaż przypada na podmioty powiązane.
Stawia w związku z tym pytanie, w którym miejscu łańcucha dostaw powstaje ostateczny zysk ze sprzedaży koncentratu wytworzonego z polskich jabłek.
„Wynik finansowy polskiej spółki nie musi pokazywać rentowności całego łańcucha” – zauważa Kot.
To zagadnienie ma znaczenie dla oceny pozycji polskiego sadownictwa. Analiza pojedynczej spółki nie pozwala automatycznie ustalić, ile zarabia cała grupa kapitałowa ani jak rozkłada się marża pomiędzy przetwórcę, pośrednika i końcowego odbiorcę. Do tego potrzebne są szersze dane finansowe i handlowe.
Produkcja w Polsce, ale kto kontroluje wartość dodaną?
Zdaniem Kota problem niskich cen jabłek przemysłowych jest częścią szerszego zagadnienia: pozycji polskich producentów w łańcuchu żywnościowym.
Polska ma duży potencjał produkcji jabłek i rozwinięte zaplecze sadownicze. Samo wytwarzanie surowca nie daje jednak kontroli nad dalszymi etapami obrotu. Duże znaczenie mają możliwości przetwarzania owoców, sprzedaży koncentratu, budowania własnych marek oraz docierania do odbiorców zagranicznych.
Autor przywołuje również dane Narodowego Banku Polskiego, według których dochody zagranicznych inwestorów bezpośrednich w 2024 r. odpowiadały 3,7 proc. polskiego PKB. Wskazuje w ten sposób na różnicę między wartością produkcji wytwarzanej na terenie kraju a własnością kapitału i prawem do uzyskiwanych zysków.
To szersza kwestia gospodarcza, ale ma bezpośrednie znaczenie dla rolnictwa. Producent, który sprzedaje wyłącznie surowiec, jest uzależniony od warunków oferowanych przez kolejnych uczestników rynku. Udział w przetwórstwie lub wspólnej sprzedaży może dawać większy wpływ na sposób zagospodarowania plonu, choć wiąże się również z koniecznością ponoszenia nakładów inwestycyjnych i ryzyka biznesowego.
Czy potrzebne jest silniejsze polskie przetwórstwo?
Wśród propozycji przedstawionych przez Michała Kota znajduje się rozwój profesjonalnych przedsięwzięć przetwórczych opartych na polskim kapitale. Autor wskazuje na możliwość wspólnych inwestycji sadowników, rozwijania spółdzielni, wzmacniania grup producenckich oraz budowania krajowych firm zdolnych do konkurowania na rynkach zagranicznych.
Nie chodzi o to, by każde gospodarstwo miało własną przetwórnię. Takie przedsięwzięcia wymagają odpowiedniej skali, technologii, kapitału obrotowego, dostępu do odbiorców i sprawnej organizacji sprzedaży.
Wspólna inwestycja mogłaby natomiast umożliwić producentom uczestnictwo w dalszych etapach przetwarzania i sprzedaży owoców. Warunkiem byłby jednak odpowiedni model zarządzania, przejrzyste zasady rozliczeń i realna zdolność do konkurowania ceną oraz jakością.
Kot podnosi także kwestię publicznego wsparcia dla przetwórstwa. Pyta, jaka część środków trafia do dużych koncernów, a jaka do niezależnych polskich przedsiębiorstw i organizacji producentów.
Zasadne pozostaje pytanie, czy polityka wsparcia dla sektora powinna w większym stopniu premiować przedsięwzięcia, które pozwalają producentom przejmować część wartości powstającej po zbiorze owoców.
Sadownicy potrzebują rachunku ekonomicznego i silniejszej pozycji negocjacyjnej
Wpis Michała Kota nie rozstrzyga, jaka cena jabłek przemysłowych jest właściwa. Nie dowodzi również, że przetwórnie uzyskują nadmierne zyski albo że za niskimi stawkami stoi nieuczciwe działanie konkretnych firm. Przedstawia natomiast szereg pytań, które warto rozpatrywać razem: od kosztów produkcji i światowej konkurencji po strukturę rynku, własność kapitału oraz możliwości wspólnego inwestowania w przetwórstwo.
Dla sadownika najpilniejsze pozostaje policzenie rzeczywistych kosztów produkcji i zbioru, szczególnie w przypadku owoców, które ostatecznie trafiają do przemysłu. Równolegle warto rozważać rozwiązania poprawiające pozycję producentów wobec odbiorców, w tym współpracę przy sprzedaży i inwestycjach.
Kot kończy swój wpis pytaniem, które wykracza poza jedną kampanię skupu:
„Czy dalej będziemy walczyć każdy osobno o dodatkowe 5 groszy na skupie, czy w końcu zaczniemy myśleć o tym, jak zbudować coś własnego?”
Dla polskiego sadownictwa to pytanie o kierunek rozwoju. Wyższa cena skupu może poprawić wynik gospodarstwa w danym sezonie. Silniejsza pozycja producentów w przetwórstwie i handlu mogłaby natomiast zmienić sposób, w jaki uczestniczą oni w podziale wartości wytwarzanej z ich owoców.
Źródło: Michał Kot, wpis opublikowany na Facebooku pt. „Dlaczego jabłko przemysłowe kosztuje 50 groszy? I czy naprawdę ktoś nas okrada?”.